
Stela Brito e Mariana Cruz de Carvalho, da APREN – Associação Portuguesa de Energias Renováveis
22/10/2026
No entanto, dadas as alterações do contexto geopolítico e crise energética, a revisão do PNEC 2030, publicada em 2024, duplicou a ambição para a capacidade solar até 2030, apontando para 20,8 GW1, como resposta para assegurar competitividade da indústria, preços baixos aos consumidores e segurança do abastecimento.
No fim de julho de 2026, o país contava com 7,3 GW de capacidade instalada solar fotovoltaica2, o que significa que, para cumprir os desígnios estipulados, é necessário instalar 13,5 GW em cerca de qautro anos.
Olhando para os obstáculos passados e presentes, o atraso no desenvolvimento do solar em Portugal não resulta de um único fator, mas do desfasamento entre as metas estipuladas e os meios necessários para as concretizar. É necessário capacitar as entidades públicas, tornar o licenciamento mais eficiente, investir no desenvolvimento da rede elétrica e garantir condições de mercado que preservem a atratividade económica do investimento em novos projetos solares.
A meta para a capacidade solar a instalar está definida, tal como o horizonte temporal para a sua concretização, conforme definido no PNEC 2030. Menos claro permanece o percurso para a alcançar. Os projetos continuam sujeitos a procedimentos elétricos, ambientais e municipais complexos, envolvendo múltiplas entidades, pareceres sucessivos e frequentes pedidos de elementos adicionais. A estes desafios acrescem as limitações de capacidade na rede e os prazos necessários à sua expansão e reforço. Entre a meta definida e a capacidade efetivamente instalada, continua a existir um percurso longo, exigente e imprevisível.
Embora o recém-publicado Decreto-Lei n.º 130/20263 estabeleça prazos máximos e preveja procedimentos mais céleres nas Zonas de Aceleração de Energias Renováveis (ZAER), a efetiva aceleração dos processos dependerá da capacidade de assegurar uma coordenação integrada entre diversas entidades envolvidas. Continuam a verificar-se situações em que os projetos são rejeitados ou sujeitos a alterações substanciais para dar resposta a exigências formuladas ao longo do processo de avaliação ambiental, muitas vezes após investimentos significativos em estudos.
Sem uma estrutura como um balcão único que assegure a articulação entre entidades, a resolução atempada de divergências e uma maior previsibilidade das decisões, a simplificação consagrada na legislação poderá ficar aquém dos resultados esperados, tanto na concretização dos projetos como no cumprimento das metas: este desfasamento torna-se particularmente evidente quando o desempenho português é comparado com o de outros mercados europeus.
No primeiro semestre de 2026, a União Europeia instalou pelo menos 33,8 GW[1] de nova capacidade solar fotovoltaica, mais 1,9% face aos 33,2 GW no mesmo período de 2025. O crescimento foi modesto e não representa ainda uma recuperação estrutural do mercado, mas mostra que vários países continuam a avançar, apesar de um contexto económico e regulatório exigente. A nível europeu, a SolarPower Europe alerta igualmente que as redes, o armazenamento e a procura flexível não estão a crescer ao mesmo ritmo do solar, contribuindo para restrições à produção, períodos de preços negativos e picos de preço ao final do dia.
Como mostra a Figura 1, é possível depreender que apesar das quebras homólogas de 4% na Alemanha e de 6% em Espanha, os dois países mantiveram a liderança na nova capacidade solar instalada no primeiro semestre de 2026, com cerca de 7,5 GW e 5,9 GW, respetivamente. França, Itália, Polónia e Roménia seguiram o percurso inverso, reforçando a capacidade adicionada entre janeiro e junho de 2026, face ao mesmo período de 20254.
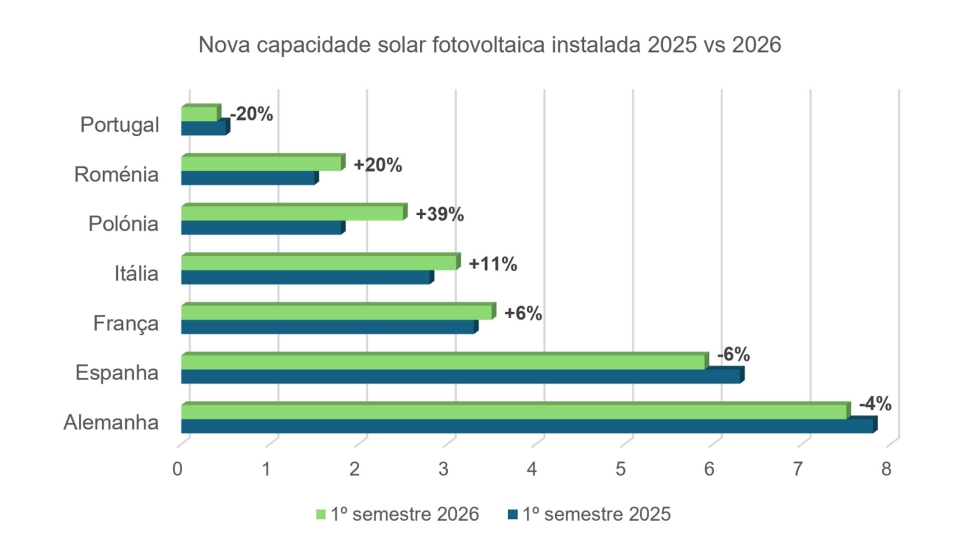
A Polónia apresentou a evolução mais expressiva, tendo instalado quase 2,5 GW de nova capacidade solar no primeiro semestre de 2026, mais 39% do que no período homólogo do ano anterior. O resultado prolonga uma expansão inicialmente impulsionada pelo autoconsumo residencial e por programas de apoio, à qual se tem juntado um peso crescente de projetos comerciais e de grande escala, apoiados por leilões e contratos privados de aquisição de energia (PPAs). Apesar de continuar a ser um dos países mais dependentes do carvão na União Europeia, a Polónia regista um dos crescimentos solares mais rápidos da Europa. Mesmo enfrentando limitações de rede e episódios de restrição da produção, conseguiu transformar uma carteira significativa de projetos em nova capacidade instalada.
A comparação revela ainda que a disponibilidade do recurso solar não determina, por si só, a velocidade de instalação. Países que não beneficiam da mesma disponibilidade de recurso solar que Portugal estão a conseguir acrescentar mais capacidade e, em vários casos, a acelerar o ritmo de crescimento. A dimensão dos mercados ajuda a explicar parte da diferença em valores absolutos, mas não explica as trajetórias opostas: enquanto a Polónia e a Roménia cresceram 39% e 20%, respetivamente, Portugal registou uma redução de 20%.
É precisamente no caso português que este desencontro temporal se torna mais evidente. Enquanto a meta de 2030 se aproxima, o ritmo de instalação continua condicionado pela duração e viabilidade do processo de licenciamento e disponibilidade de rede. Portugal acrescentou apenas 0,422 GW2 no mesmo período, dos quais 0,186 GW na componente descentralizada e 0,235 GW na centralizada, ou seja, em seis meses, a Polónia instalou quase seis vezes mais capacidade solar do que Portugal. O contraste está, sobretudo, na capacidade de transformar projetos em instalações operacionais e de fazer acompanhar as metas políticas de condições administrativas, territoriais e infraestruturais que permitam concretizá-las.
Enquanto alguns Estados-Membros mantêm elevados volumes de instalação e outros recuperaram dinamismo no primeiro semestre de 2026, Portugal continua a ter dificuldade em converter projetos e metas em capacidade ligada à rede. O custo da demora não se mede apenas em MW adiados. Mede-se também em investimento perdido, maior dependência energética e objetivos climáticos cada vez mais difíceis de alcançar.
A resposta exige mais do que anunciar novos objetivos. Exige acelerar o licenciamento, reforçar e planear antecipadamente a rede, mobilizar o armazenamento e a flexibilidade, capacitar a administração pública, e garantir uma articulação efetiva entre todas as etapas do processo.
Portugal não precisa de escolher entre celeridade e rigor. Precisa de e clarificar responsabilidades e melhorar a coordenação institucional. Só assim será possível transformar os projetos existentes em nova capacidade instalada e concretizar o potencial solar de Portugal.
1. PNEC 2030 Atualização/Revisão
2. DGEG, 2026, Estatísticas Rápidas Renováveis
3.Decreto-Lei n.º 130/2026, de 29 de junho
19/10/2026
05/10/2026
oinstalador.novaagora.com
O Instalador - Informação profissional do setor das instalações em Portugal